Proyecto de inversión · Value Partner
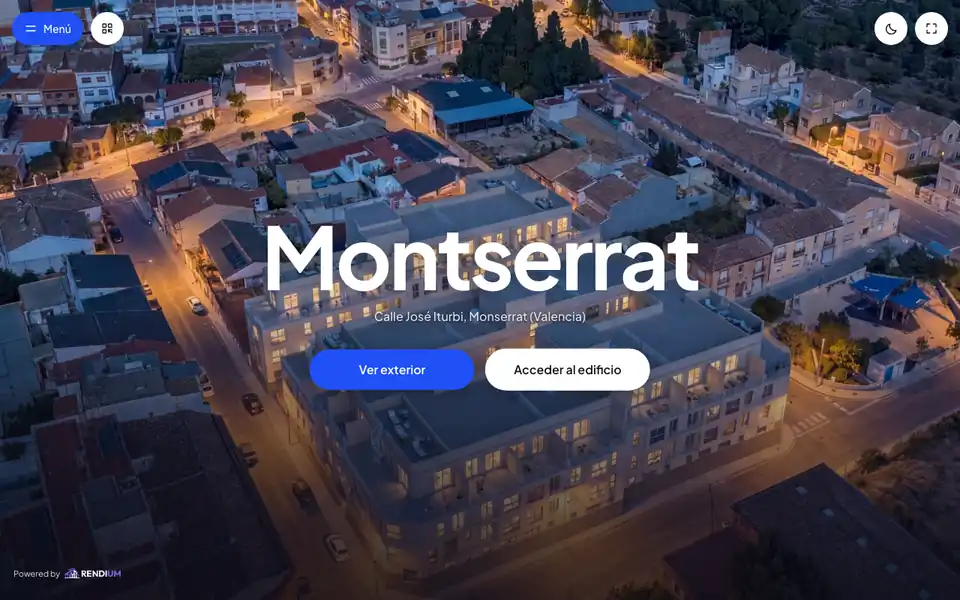
Porta SudMontserrat (València) · 168 viviendas
Finalización de un edificio residencial en Montserrat (Ribera Alta, València): viviendas compactas con garaje, en una única operación: el edificio completo.
- Ubicación
- C/ Ausias March, José Iturbi y Sierra Mariola
- Tipologías
- 102 apartamentos · 20 apartamentos ático · 20 viviendas de una habitación · 15 de dos habitaciones · 11 áticos
- Garajes y trasteros
- Una plaza de garaje con cada vivienda · 89 trasteros
- Financiación
- Sin financiación
Por qué Porta Sud
Un municipio que crece junto al eje industrial del sur de València
Montserrat, en la Ribera Alta y a unos 30 km de València, ha ganado un 11,6 % de población en tres años, sobre todo entre los 15 y los 34 años. La demanda se concentra en viviendas de una habitación, que se colocan en 3,4 semanas: el producto de esta promoción.
Automoción y nueva industria
A 18 km, la planta de Ford en Almussafes prepara un nuevo modelo multienergía de alto volumen. En Sagunt, la gigafactoría de baterías de PowerCo (Volkswagen), con más de 3.000 M€ de inversión, arranca la producción de celdas en 2026.
Conectado con el área metropolitana
Acceso por la CV-405 hacia Torrent y la red de autovías del sur de València, aeropuerto a 18 km y el puerto de València como salida logística de la industria de la zona.
Tejido productivo propio
Polígonos industriales en el propio municipio, como Font de l'Om, y la cercanía a los grandes polos de empleo del sur metropolitano sostienen la demanda de vivienda de trabajadores jóvenes.
Fuentes: Brainsre (2T-2026), Investmap de PropHero, Banco de España, prensa económica (Ford, PowerCo). Distancias aproximadas en línea recta.
Plan de pagos
Cuándo se aporta y cuándo se recupera
Cronograma de pagos · Proyecto completo
Flujos trimestrales del modelo financiero, IVA incluido. El subtotal es el resultado neto de caja.
Importes del proyecto completo según el modelo financiero. Cifras no sujetas a contrato.
Fases del proyecto
De la firma a la venta en un vistazo
Cuándo se compra, cuánto dura la obra y cuándo se escritura: las fechas clave del proyecto según el modelo financiero.
El cronograma contempla un margen de 3 meses entre la finalización de las obras y la escrituración, para asegurar la comercialización de todas las unidades del proyecto. El tramo de obra (inicio de obras – fin de obras) muestra el número de certificaciones, incluidos el mes de inicio y el de finalización.
El edificio
Un único producto: el edificio completo
Una sola operación con las 168 viviendas, terminadas y listas para venta o patrimonio; 25 áticos tienen terraza (7, doble terraza). Composición y precios medios de mercado según el modelo financiero.
El edificio, tal cual
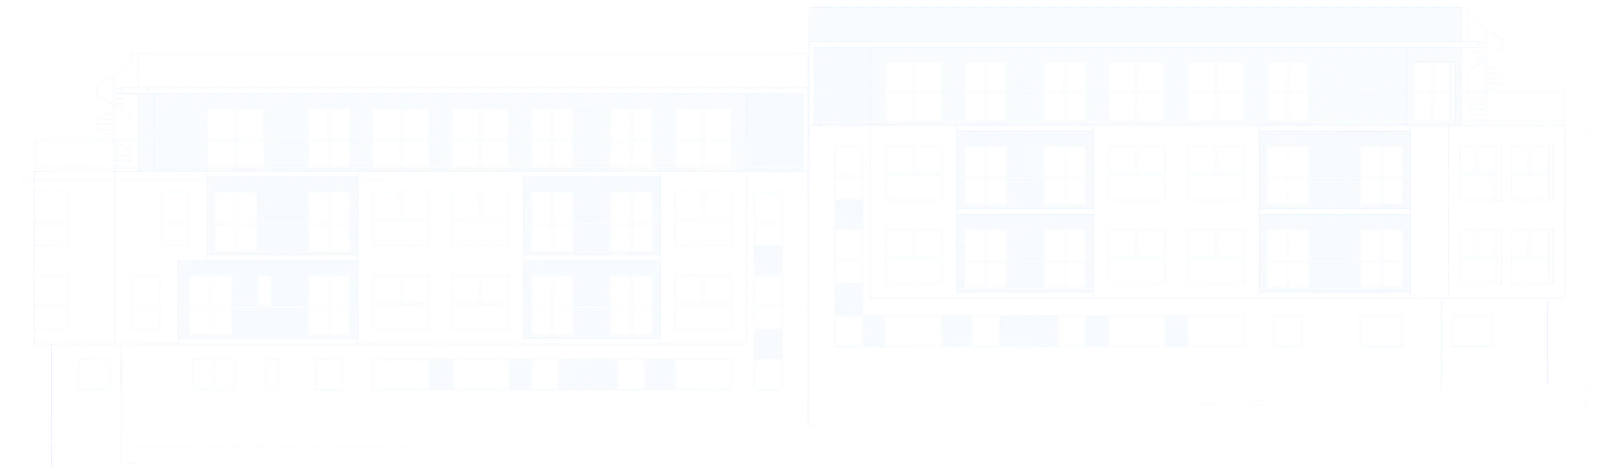
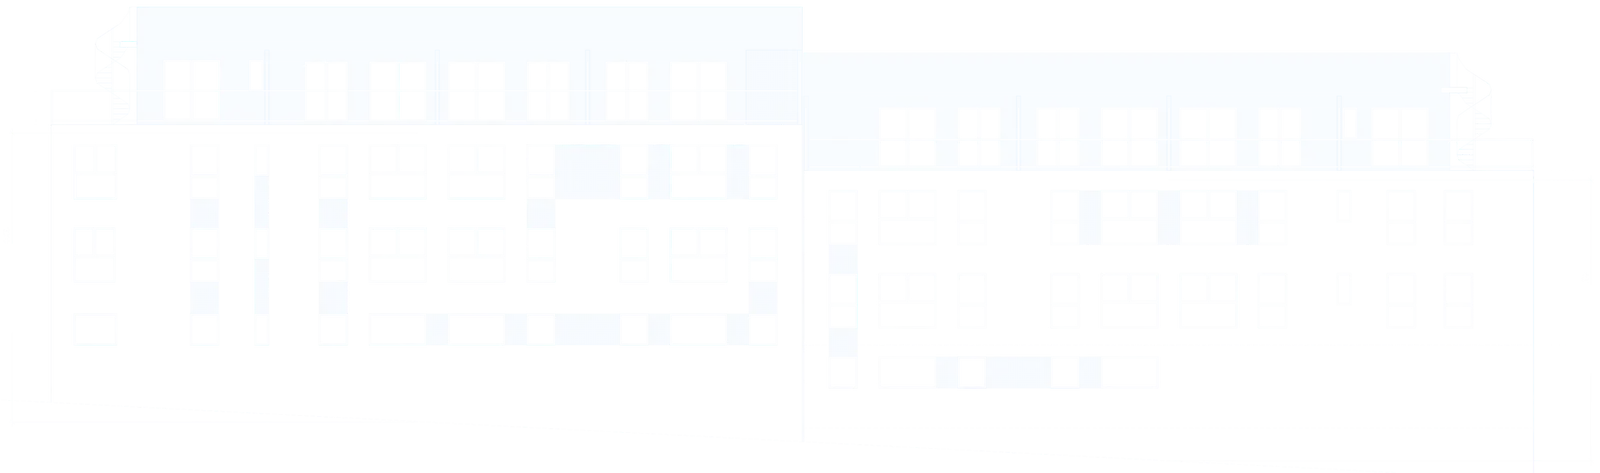
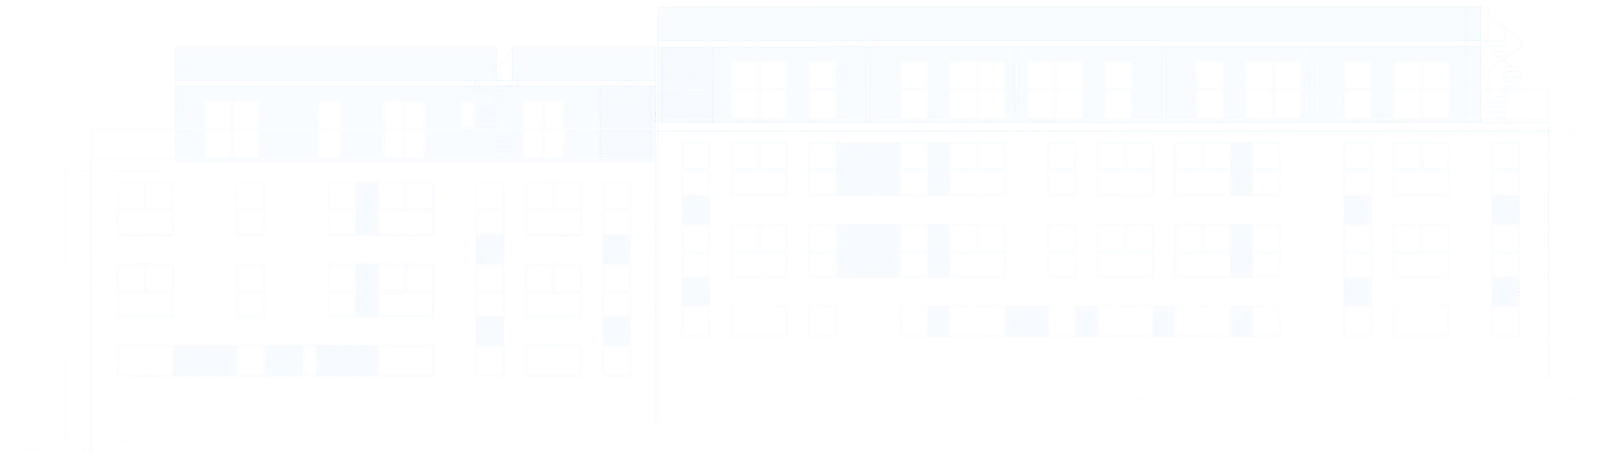
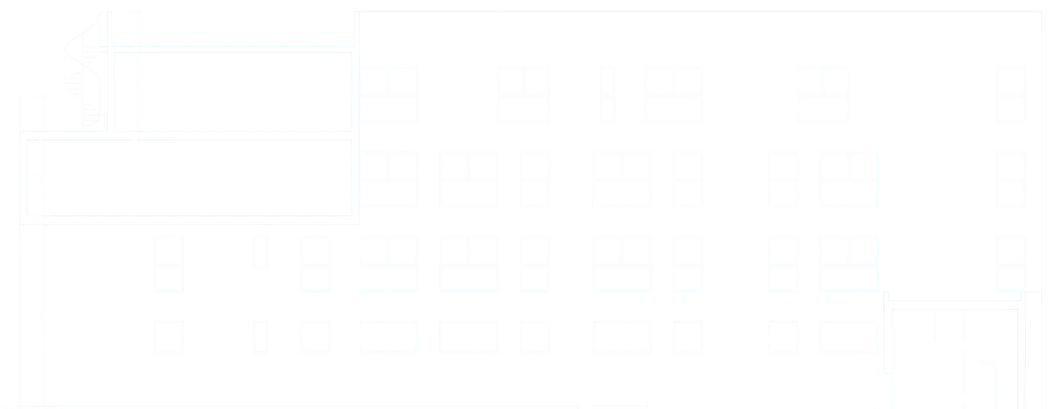
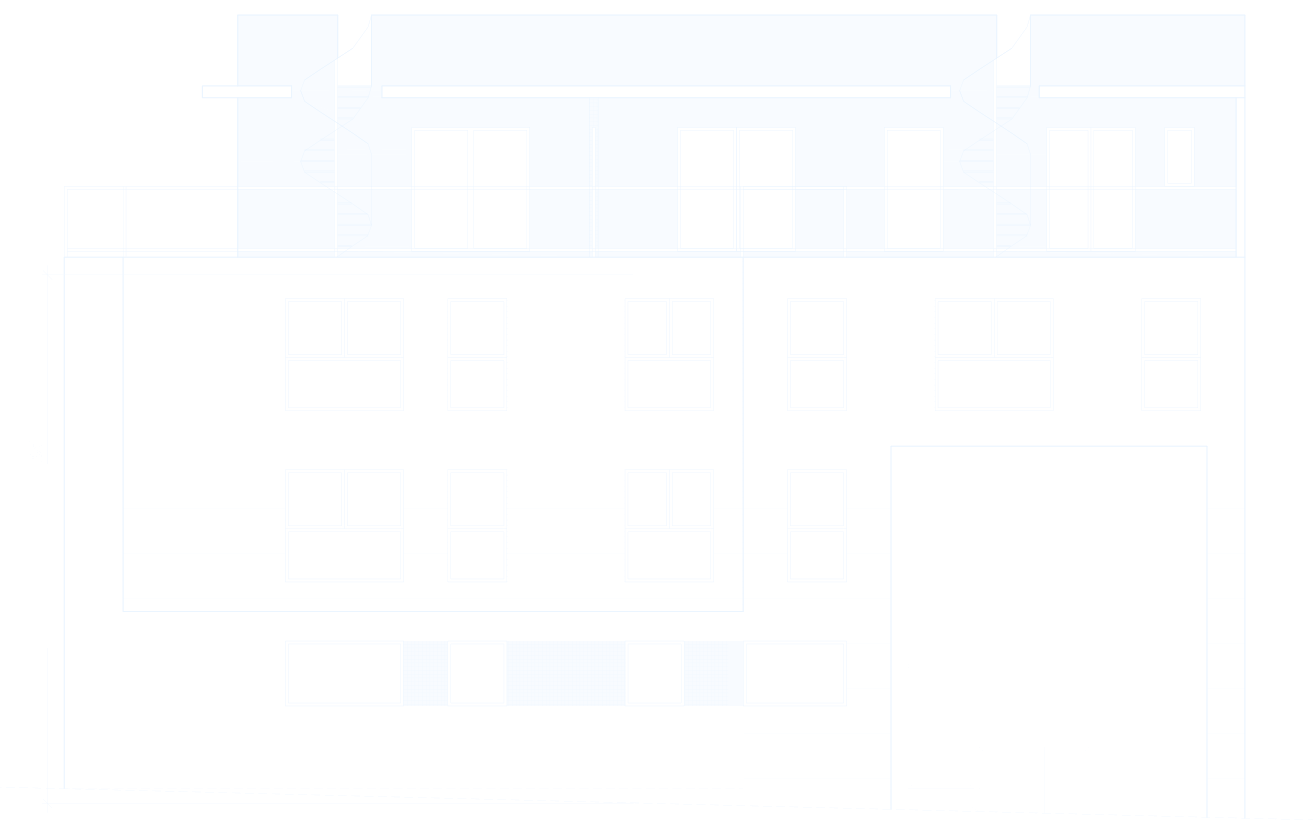
Bloque 1 · Fachada este
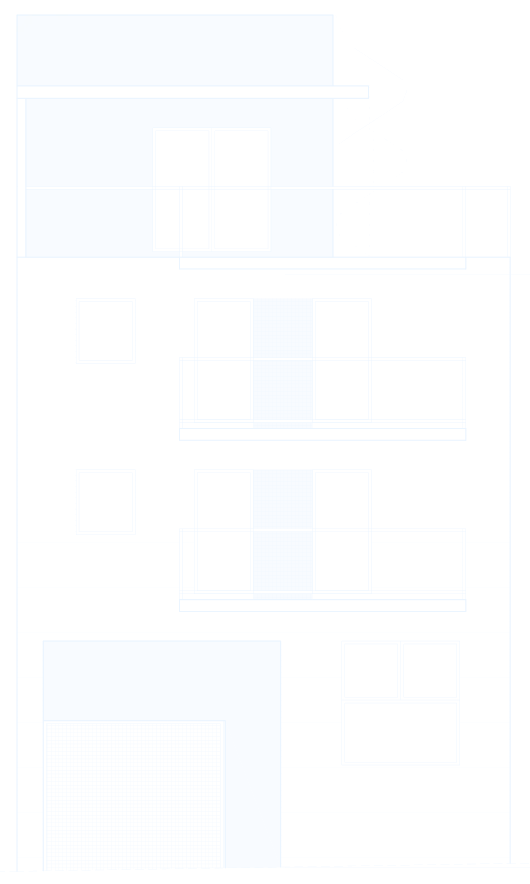
C/ Sierra Mariola
Viviendas por planta
Bloque 1 · portales 01 y 02 · 119 viviendas
Bloque 2 · 49 viviendas
Vivienda a vivienda
Elige bloque y planta y toca cualquier vivienda en el plano del proyecto: verás su contorno, su fachada, su precio y dónde cae en la parcela.
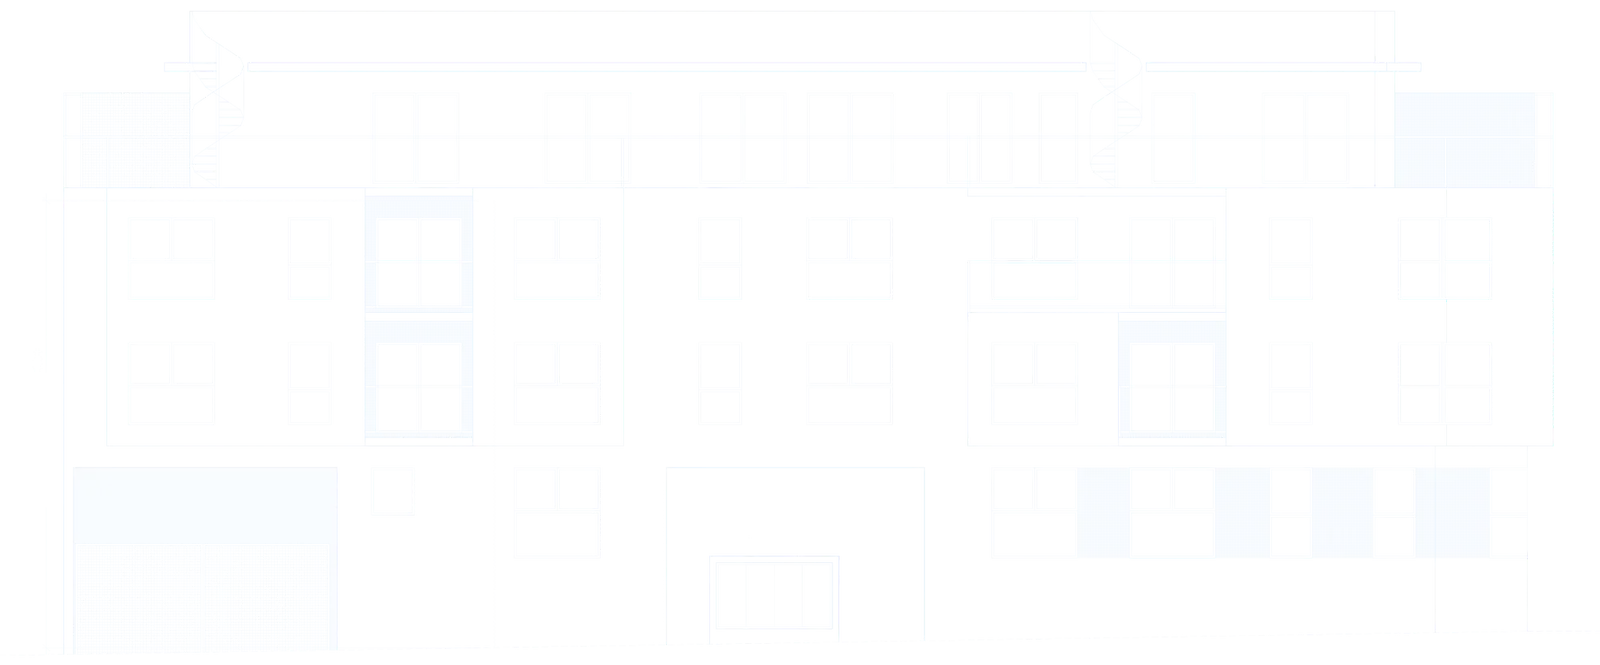
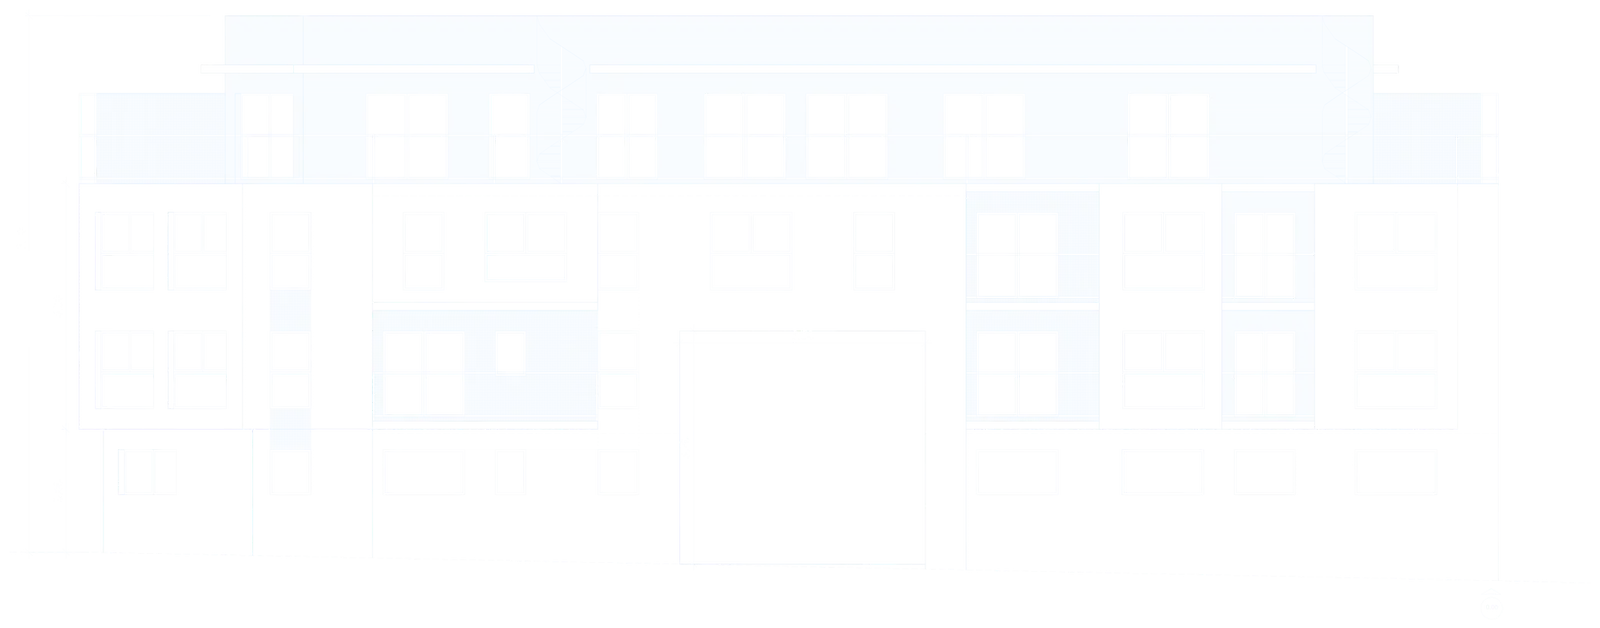
Situación de las fachadas
Bloque 1, con los portales 01 y 02, y bloque 2 · 168 viviendas
Composición por tipología
| Tipología | Viviendas | Superficie media | Precio medio de mercado | €/m² |
|---|---|---|---|---|
| Estudios | 122 | 41,8 m² | 77.700 € | 1.856 |
| 1 dormitorio | 26 | 64,5 m² | 134.300 € | 2.083 |
| 2 dormitorios | 20 | 77,5 m² | 156.400 € | 2.019 |
| Total edificio | 168 | 49,6 m² | 95.800 € | 1.932 |
Alzados del proyecto básico (planos 03.1.1 y 03.2.1, septiembre de 2026). Dibujo técnico orientativo; el proyecto puede cambiar.
Superficies construidas con elementos comunes. Precios medios de mercado por vivienda según el modelo financiero.
Showroom 3D
Recorre el edificio en 3D
Exterior de día y de noche, planta por planta y vivienda por vivienda, con tours 360°, renders y las vistas reales desde cada altura.
Due diligence
Qué se ha revisado y qué queda pendiente
Revisión registral, fiscal, técnica y urbanística del edificio, con el nivel de riesgo de cada ámbito y las observaciones del equipo.
Niveles de riesgo según la revisión del equipo de PropHero a fecha de octubre de 2026. Bajo: sin incidencias relevantes. Medio-bajo: trámite pendiente con riesgo acotado. Alto: trámite imprescindible pendiente.
Fees Value Partner
Estructura de fees según el canal de venta
Lo que cobra PropHero por comercializar las viviendas depende del canal de venta que escoja el inversor (Value Partner). Si se vende por encima del precio de venta pactado, el sobreprecio se reparte: 80 % para el Value Partner y 20 % para PropHero.
Cómo se cobra el 4,5 % (B2B2C)
- De ese 4,5 %, el 2,25 % se liquida en ese mismo momento como honorarios devengados de PropHero.
- El otro 2,25 % queda depositado sin disposición hasta la escritura, donde se reconoce como saldo final de honorarios.
Plazo de comercialización
Desde el mes 2 de obra
Salida anticipada del Value Partner
- Sin coste si a mitad de plazo no se llega al hito de venta pactado (porcentaje a confirmar).
- Las unidades ya reservadas siguen adelante y devengan su 4,5 % si son B2B2C.
- Si se llega al hito, el Value Partner no puede salir hasta el final del plazo.
- Venta por su cuenta antes de tiempo: penalización del 2,25 % del precio de venta.
Sobreprecio
Si el precio final de venta supera el precio de venta pactado (fee de comercialización incluido), el sobreprecio se reparte: 80 % para el Value Partner y 20 % para PropHero.
Informe fiscal
PwC Tax & Legal · Octubre 2026
Tributación indirecta de la operación
Nota fiscal de PwC Tax & Legal (octubre de 2026) sobre el IVA y el AJD de la operación: la adquisición del edificio, las obras de terminación, la declaración de obra nueva y la venta de las viviendas.
- Adquisición del edificio en construcción: sujeta a IVA al 21 % (no exenta) y AJD al 1,4 %.
- Obras de terminación: inversión del sujeto pasivo; IVA al 10 % en la ejecución contratada directamente por el promotor.
- Declaración de obra nueva y división horizontal: AJD al 1,4 % sobre el coste de la obra.
- Venta de las viviendas terminadas con garaje y trastero: primera entrega, IVA al 10 % y AJD al 1,4 %; el IVA soportado es deducible.
¿Te enviamos el proyecto completo?
Te mandamos el modelo financiero y la presentación, y resolvemos tus dudas.
Cifras no sujetas a contrato: las cifras principales del proyecto, el plan de pagos y la composición del edificio, según el modelo financiero. Son estimaciones del modelo financiero del proyecto: los resultados reales pueden variar. Este documento no constituye una oferta vinculante ni asesoramiento financiero, fiscal o legal.